


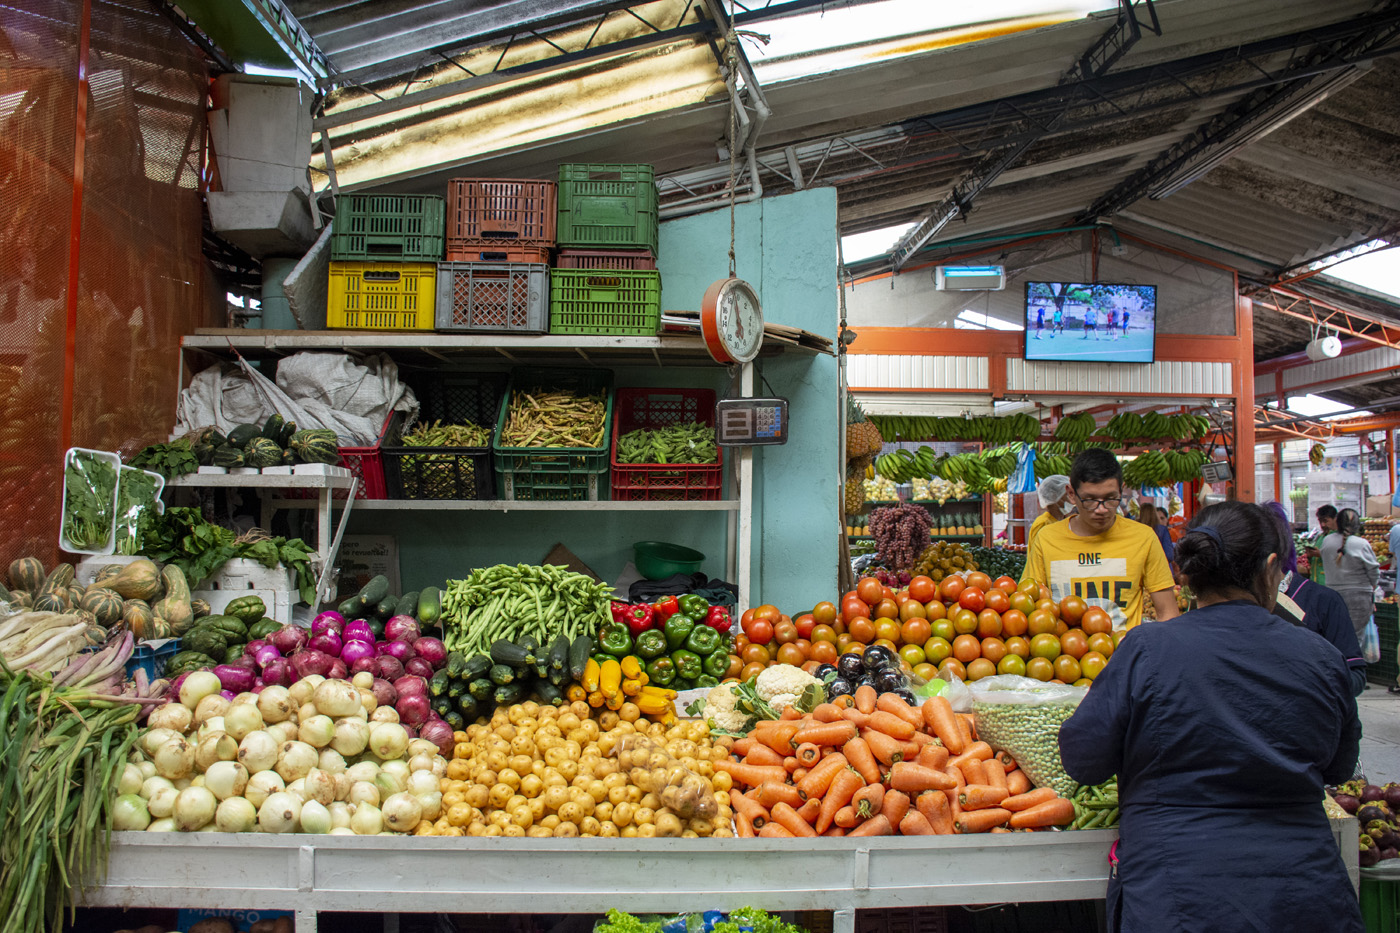
El pasado 29 de octubre el Gobierno le presentó al Congreso de la República la Ley de Rescate Fiscal, la cual impone el IVA a alimentos esenciales de la canasta familiar, afectando así a las familias colombianas más pobres y de clase media. También proyecta aumentar los aportes a salud de los trabajadores, entre otras decisiones.
Jairo Orlando Villabona Robayo | Ph. D. en Ciencias de Gestión, profesor de la Facultad de Ciencias Económicas (FCE) y miembro del grupo de Estudios Fiscales y de Equidad (GEFE) de la Universidad Nacional de Colombia (UNAL), exdirector de la DIANshare
 El aumento del IVA a los alimentos afectará a las personas cuyo ingreso per cápita máximo sea de $943.792, y también a los más pobres. Foto: archivo Unimedios.
El proyecto de Ley de Ajuste Fiscal, también denominado Ley de Rescate Fiscal, busca aumentar los ingresos del Estado, reducir el desequilibrio de las finanzas públicas y contribuir con la financiación del gasto social. Sin embargo, uno de los puntos más importantes para su evaluación es saber quiénes tendrían que soportar la mayor parte del costo de las nuevas medidas.
Una reforma puede mejorar los ingresos fiscales y al mismo tiempo aumentar proporcionalmente la carga sobre los sectores con menos recursos, por eso es importante diferenciar entre el aumento de la recaudación y la equidad tributaria.
Dentro de las principales medidas del proyecto están el impuesto al valor agregado (IVA) y el impuesto al consumo, y en seguridad social los aportes adicionales a Salud por parte de trabajadores dependientes e independientes. Otros aspectos se relacionan con las personas dependientes del declarante y la tarifa de renta para grandes contribuyentes.
Impuestos que afectan a los hogares en condición de pobreza y a los estratos medios
El IVA y el impuesto al consumo son regresivos, ya que no consideran el nivel de ingresos de las personas naturales, mientras que las empresas generalmente no se ven afectadas porque lo pueden descontar, algo que las personas no pueden hacer y deben asumirlo como un costo.
Si el Congreso aprueba el proyecto de Ley como lo presenta el Gobierno, a partir de enero de 2028 los alimentos que hoy no pagan IVA quedarían con un IVA del 19 %. Estos son: fríjol, lenteja, garbanzo seco, tomate, cebolla, ajo, zanahoria, lechuga, repollo, pepino, plátano, banano, aguacate, mango, piña, papaya, naranja, mandarina, limón, manzana, pera, uva, maíz en grano para consumo humano, sal de mesa, miel natural, queso fresco, cuajada, requesón, camarones de cultivo, café en grano sin tostar y cacao en grano crudo.
Otros, que hoy tienen un IVA del 5 %, también quedarían gravados con el 19 % de IVA: café tostado y molido, azúcar, chocolate de mesa, pastas alimenticias (espaguetis y fideos), harina de trigo, determinadas harinas y preparaciones de maíz, aceites vegetales en bruto de soya, palma, girasol y maíz, y determinados productos de panadería de sagú, yuca y achira.
Aunque esta medida sube el costo de la canasta familiar, el proyecto de Ley plantea devolverles hasta el 100 % del IVA a cerca de 19 millones de personas en condición de pobreza, y entre el 30 % y el 50 % a unas 16,5 millones de personas en condición de vulnerabilidad, las cuales tienen hasta un ingreso mensual máximo de $943.790, que compren con factura electrónica.
Lo curioso es que, según el DANE, la clase media está compuesta por aquellos a quienes les corresponde un ingreso per cápita al interior del hogar entre $943.791 y $5.081.953. Una persona con ingresos mensuales de $943.792 —es decir un poco más de la mitad de un salario mínimo— es de la clase media, lo cual indica que a ningún trabajador en esa condición le devolverán un peso de IVA.
 El aumento del IVA en los productos de primera necesidad no afecta a los dueños del capital. Foto: Anders Wiklund/TT News Agency /TT News Agency vía AFP.
En 2024 la empresa Marketing Intelligence Quotient publicó el estudio “Super Vecino”, en el cual verificó que los comerciantes de barrio facturan electrónicamente solo el 8,4 % de sus ventas. Otro estudio reciente de MinTIC es “Observatorio de Comercio Electrónico”, en el cual se determinó que solo el 26 % de los establecimientos pequeños factura, y algunos estudios adicionales llegan a conclusiones muy similares.
Cobrar impuestos a productos de consumo diario —como frutas, verduras y leguminosas— afecta especialmente a los hogares en condición de pobreza, ya que estos gastan la mayor parte de sus ingresos en comida, pero también afecta a los estratos medios. El impacto sería más fuerte para quienes no reciban la devolución del IVA o solo la reciban en parte, que serían la mayoría por lo expuesto antes.
Inequidades
Para las personas con ingresos más altos, es decir los dueños del capital, el costo de las compras de estos alimentos es marginal, pues sus mayores gastos están en tiquetes aéreos, hoteles, ropa lujosa, restaurantes de primera categoría, eventos culturales exclusivos y vehículos de lujo; en ese sentido, el aumento del IVA a los productos de primera necesidad no los afecta.
En las proyecciones gubernamentales se estima que el mayor recaudo del IVA será de $21 billones, lo que incrementará de manera importante la participación del IVA en un recaudo que ya es extremadamente alto a nivel global.
De aprobarse el proyecto, la participación del IVA en relación con el recaudo total alcanzará al menos el 45 %, monto que no se presenta prácticamente en ningún país del mundo.
En un país como Colombia, que está entre los más desiguales del mundo, la situación socioeconómica de la población se hará aún más difícil, lo cual puede generar inconvenientes sociales como los presentados en abril de 2021 ante la propuesta del entonces ministro de Hacienda y Crédito Público, Alberto Carrasquilla, durante la presidencia de Iván Duque.
Impuesto a licores y cigarrillos
El incremento de los impuestos a los licores y cigarrillos puede tener efectos positivos tanto para la salud pública como para las finanzas del Estado. En el análisis del proyecto de Ley, estos impuestos tienen una justificación diferente a la del IVA sobre alimentos, pues buscan no solo recaudar, sino también desestimular consumos que generan costos para toda la sociedad.
La información del DANE permite identificar un resultado muy diciente: los hogares pobres destinan una proporción ligeramente mayor de sus gastos a bebidas alcohólicas y una proporción mucho mayor al tabaco que los hogares de ingresos altos. Los hogares pobres destinan el 1,57 % de sus gastos a bebidas alcohólicas, frente al 1,49 % de los hogares de ingresos altos. Aunque la diferencia es relativamente pequeña, evidencia que con este aumento en las tarifas del impuesto al consumo nuevamente se afectan más las personas de menores ingresos.
 La política tributaria de Colombia golpea más a las clases menos favorecidas. Foto: archivo Unimedios.
Desafortunadamente la política tributaria colombiana siempre ha golpeado más a las clases menos favorecidas. De hecho, los datos muestran que la cerveza es la bebida alcohólica con mayor participación en el presupuesto de todos los grupos de ingreso, y precisamente esta fue el único licor al que se le impuso la tarifa general del IVA del 19 %, mientras que las bebidas más caras solo tuvieron una tarifa reducida del 5 %.
Aportes adicionales al sistema de salud
Los asalariados, incluso muchos de los que tienen salarios más altos, no son las personas de mayores ingresos y riqueza en el país; sin embargo, los mayores aumentos en los aportes a salud no estarán financiados por aquellos de mayores ingresos sino por los trabajadores que en su mayoría pertenecen a la clase media, por cuanto un trabajador que gane 5smmlv —salarios mínimos mensuales legales vigentes— (cerca de $8,75 millones), o incluso hasta 10 smmlv ($17,5 millones), con una familia promedio de 3 personas, no son de la élite ni son ricos.
El proyecto aumenta la cotización de los trabajadores dependientes e independientes. Este aumento estará entre un 1,5y un 4,0 %, es decir que su salario disminuirá en esos mismos porcentajes.

En términos de salario, un trabajador que gane $1 más de los 2 smmlv ($3.501.811) tendrá un descuento de $52.527, el 1,5 % de su salario; uno de 4 smmlv tendrá un descuento de $140.072 (2 %); uno de 6 smmlv de $262.636 (2,5 %) y uno de 10 smmlv de $525.272 (3,0 %).
Los trabajadores que ganan más de $3,5 millones tendrán una disminución real y directa del salario entre un 1,5 y un 4 %, por mayores aportes a salud. Aunque en valor estos salarios representan cerca del 50 %, los de mayores ingresos y riquezas, los dueños del capital, no aportarán nada adicional.
Sumado a todo esto, los profesores de universidades públicas estarán en un peor escenario por cuanto la mitad de su salario que no estaba gravado por ser gastos de representación ahora sí lo estará. Este impacto será muy alto, por ejemplo, para un docente de la Universidad Nacional de Colombia que gana el salario promedio de $13 millones mensuales, pues tendrá que pagar un impuesto estimado adicional de $16,3 millones, es decir que cada mes recibirá $1.360.000 menos.
Impactos adicionales para las personas de menores ingresos
Existen otros aspectos que también afectan más a las personas de menores ingresos. El primero es que se elimina la deducción de $3,7 millones por dependiente, lo que hará que las personas con ingresos medios con 2 dependientes, por ejemplo, tengan que pagar un impuesto adicional cercano a $1 millón.
Por el contrario, para los de mayor riqueza el proyecto sube el monto desde el cual se pagará el impuesto al patrimonio líquido, que ahora será desde $5.002 millones mientras antes era de $3.771 millones, a pesar de que solo lo pagaba el 0,04 % de los declarantes. Ahora solo lo pagará el 0,02 %, y luego desaparecerá.
Mientras el proyecto propone aumentar la tributación de determinados trabajadores y consumidores, paralelamente contempla una tarifa de renta del 20 % para grandes inversiones. La evaluación de su progresividad requiere establecer si los beneficios económicos y fiscales de esas inversiones compensan el menor recaudo.
periodico.unal.edu.co